Har du sålt, bytt eller betalat med krypto under året ska det stå i deklarationen. Det gäller oavsett om det rör sig om bitcoin på en svensk börs, en stablecoin i en egen plånbok eller ett kortköp som dragits från ett kryptosaldo. Reglerna är inte svåra i sig, men de kräver underlag för varje affär, och ju fler affärer du gjort desto mer arbete blir det att räkna fram rätt belopp.
Guiden går igenom vad som räknas som en skattepliktig händelse, hur genomsnittsmetoden fungerar, vad som gäller för staking, utlåning och likviditetspooler, och hur du fyller i bilaga K4 steg för steg. Allt bygger på vad Skatteverket och dess rättsliga vägledning skriver. Guiden är en genomgång av reglerna, inte skatterådgivning för ditt enskilda fall. Har du ännu inte köpt något finns vår guide om att köpa bitcoin.
Det här räknas som en skattepliktig händelse
Du deklarerar när du avyttrar en kryptotillgång, inte när du köper den. Enligt Skatteverkets sida om kryptovalutor ska du som privatperson deklarera om du till exempel har:
- sålt kryptovaluta mot kronor eller en annan vanlig valuta, till exempel dollar
- bytt en kryptovaluta mot en eller flera andra kryptovalutor
- betalat för en vara eller tjänst med kryptovaluta
- lånat ut kryptovaluta
- använt kryptovaluta som spelinsats.
Allt detta redovisas på bilaga K4 under avsnitt D, som lämnas tillsammans med inkomstdeklarationen. Att bara köpa och behålla är ingen skattehändelse. Du deklarerar inte heller värdeuppgångar eller värdenedgångar på det du äger så länge du inte sålt, skriver Skatteverket. Att flytta krypto mellan dina egna plånböcker, lämna det i förvaring hos någon annan eller ställa det som pant för ett lån är inte heller en avyttring, så länge den som tar emot tillgångarna inte får sälja, byta eller låna ut dem vidare, enligt Skatteverkets rättsliga vägledning.
Betalningar är lätta att glömma. När du betalar med krypto blir försäljningspriset marknadsvärdet på det du fick, enligt Skatteverket. Samma sak gäller ett kryptokort som drar beloppet från ett kryptosaldo: varje sådant köp är en avyttring. Betalar du med pengar i vanlig valuta som redan ligger på kortet uppstår ingen skattehändelse.
Stablecoins behandlas som vilka kryptotillgångar som helst. Skatteverkets uppfattning är att de är kapitalplaceringstillgångar, också när de speglar värdet av en utländsk valuta, och att ett byte mellan en stablecoin och den valuta den speglar därför är en avyttring, enligt Skatteverkets rättsliga vägledning om kryptotillgångar. Ett byte från bitcoin till en dollarkopplad stablecoin är alltså lika mycket en skattehändelse som en försäljning till kronor.
Så räknar du vinst eller förlust
Vinsten eller förlusten är det du fått betalt minus omkostnadsbeloppet, och båda beloppen ska vara omräknade till svenska kronor. Omkostnadsbeloppet räknas med genomsnittsmetoden. Skatteverket skriver uttryckligen att schablonmetoden, där omkostnadsbeloppet sätts till en fast andel av försäljningspriset, inte får användas för kryptovaluta, på sin sida om kryptovalutor.
Genomsnittsmetoden innebär att du lägger ihop alla anskaffningsutgifter för en kryptovaluta och delar med antalet du köpt. Beräkningen görs per slag, så bitcoin, ether och varje annan kryptovaluta får var sitt snitt. Alla köp, försäljningar och byten av samma slag ska ingå, oavsett om de gjorts på en centraliserad börs, en decentraliserad växlare eller direkt från plånboken, enligt Skatteverket. Har du bitcoin på tre börser och i en egen plånbok har du alltså ett gemensamt snitt för all din bitcoin, inte fyra.
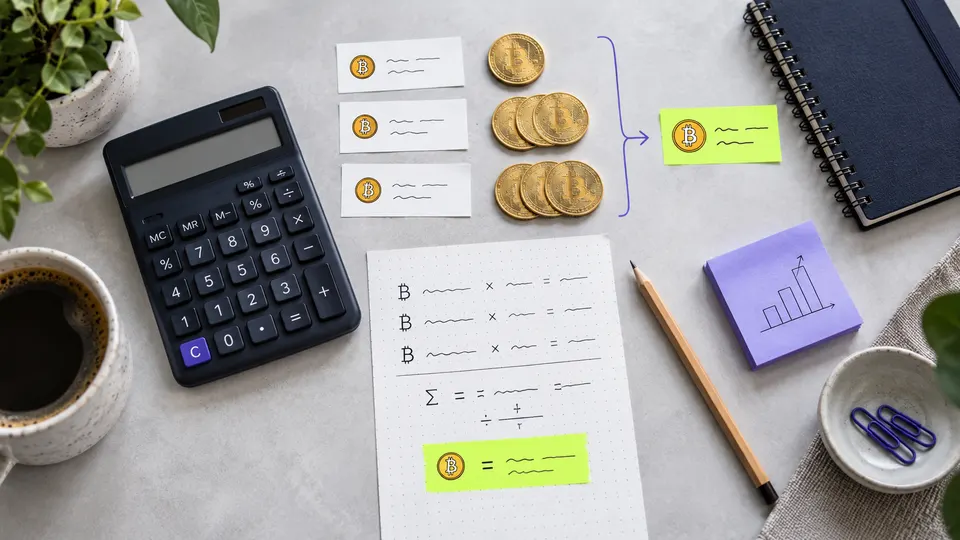
Vid ett byte mellan två kryptovalutor sker en försäljning och ett köp samtidigt. Försäljningspriset för det du bytte bort är marknadsvärdet i kronor av det du fick, och samma belopp blir omkostnadsbelopp för den nya kryptovalutan, enligt Skatteverket. Har du köpt allt vid ett tillfälle och sålt allt vid ett tillfälle, utan delförsäljningar däremellan, behöver du ingen genomsnittsberäkning.
Så här ser metoden ut i praktiken. Exemplet och beloppen är Skatteverkets egna, hämtade från Skatteverkets sida om kryptovalutor, och visar hur snittet ändras när nya köp kommer in.
Räkneexempel: Skatteverkets exempel med Jonathan och Dogecoin
Två köp
Jonathan köper 10 Dogecoin för 10 000 kronor och sedan 10 till för 50 000 kronor. Han har 20 Dogecoin för 60 000 kronor, och genomsnittligt omkostnadsbelopp blir 3 000 kronor per Dogecoin.
Första försäljningen
Han säljer 15 Dogecoin för 60 000 kronor. Omkostnadsbeloppet är 15 × 3 000 = 45 000 kronor, och vinsten 15 000 kronor. Kvar är 5 Dogecoin med ett omkostnadsbelopp på 15 000 kronor.
Nytt köp ger nytt snitt
Han köper 5 Dogecoin för 25 000 kronor. Nu har han 10 Dogecoin för 40 000 kronor, och snittet blir 4 000 kronor per Dogecoin.
Betalning med Dogecoin
Han köper varor för 2 000 kronor och betalar med 0,345 Dogecoin. Det är en avyttring: omkostnadsbeloppet är 0,345 × 4 000 = 1 380 kronor och vinsten 620 kronor.
Försäljning med förlust
Han säljer 5 Dogecoin för 15 000 kronor. Omkostnadsbeloppet är 5 × 4 000 = 20 000 kronor, så förlusten blir 5 000 kronor.
Redovisning på K4 avsnitt D
Jonathan redovisar vinster på sammanlagt 15 620 kronor och en förlust på 5 000 kronor, var för sig. Skatteverket reducerar förlusten till 70 procent, alltså 3 500 kronor, innan den dras av.
Källa: Skatteverket: Kryptovalutor
En vinst beskattas med 30 procent. En förlust är avdragsgill till 70 procent, enligt Skatteverket. Vinster och förluster kvittas inte mot varandra på bilaga K4 avsnitt D. Du redovisar dem var för sig, och Skatteverket reducerar förlusten automatiskt innan den dras av mot dina övriga kapitalinkomster. När du fyller i försäljningspris och omkostnadsbelopp i e-tjänsten räknas vinsten eller förlusten fram åt dig.
Förenklad redovisning: summera i stället för att räkna upp
Du behöver inte redovisa varje affär på en egen rad. I e-tjänsten kan du lämna en förenklad redovisning på bilaga K4 avsnitt D, med dina totala vinster och dina totala förluster per kryptovaluta, enligt Skatteverket. Har du handlat med flera kryptovalutor gör du en separat redovisning för varje.
Du summerar försäljningspris och omkostnadsbelopp för alla affärer som gav vinst och redovisar mellanskillnaden som vinst. Sedan gör du samma sak för alla affärer som gav förlust. Du fyller också i hur många du sålt med vinst respektive förlust. För att veta vilka affärer som hamnar i vilken hög behöver du ändå ha räknat fram snittet för varje försäljning, och underlaget ska sparas om Skatteverket frågar, skriver Skatteverket.
Staking, utlåning, likviditetspooler och mining
Staking. Skatteverket har tagit ställning till staking av ether: själva insättningen kan jämställas med en deponering och är ingen avyttring, men belöningarna är avkastning på det egna innehavet och beskattas som inkomst av kapital. Inkomsten är marknadsvärdet på belöningarna när de kan disponeras, och den redovisas vid punkt 7.2 i inkomstdeklarationen, enligt Skatteverket, ställningstagandet om staking av ether och Skatteverkets hjälptext om inkomst av kapital. Samma värde blir omkostnadsbelopp för belöningarna när du senare säljer dem.
Staking sker ofta på andra sätt än via en egen nod. Får du en token i utbyte mot det du låser in i en stakingpool, en token som representerar insatsen plus avkastningen, är det enligt Skatteverket ett byte och därmed en avyttring, enligt den rättsliga vägledningen. Använder du staking via en börs är det villkoren som avgör hur det ska bedömas. Skatteverket råder dig att spara användarvillkoren för tjänsterna du använder, eftersom de kan vara avgörande för beskattningen. Vi jämför stakingtjänsterna i vår stakingguide.
Utlåning. Lånar du ut krypto till en plattform som i sin tur får låna ut eller fritt förfoga över tillgångarna har du avyttrat dem och fått en fordran i stället. Insättningen redovisas på bilaga K4 avsnitt D, och räntan är en löpande inkomst av kapital som redovisas vid punkt 7.2, enligt Skatteverkets exempel. Lämnar du krypto som säkerhet för ett lån, utan att långivaren får förfoga över det, är det ingen avyttring.
Likviditetspooler. När du sätter in krypto i en likviditetspool på en decentraliserad handelsplats och får tokens tillbaka anses det du satt in vara avyttrat, till marknadsvärdet vid insättningen. När du senare löser in tokens är det en ny avyttring. Båda redovisas på bilaga K4 avsnitt D, enligt Skatteverket.
Mining. Inkomster från mining beskattas normalt som inkomst av tjänst, som hobby, och undantagsvis som inkomst av näringsverksamhet. Marknadsvärdet vid tilldelningen blir omkostnadsbelopp när du säljer det du minat, enligt Skatteverket. Har du fått krypto som lön i en anställning redovisas det också i inkomstslaget tjänst.
Tappad nyckel eller hack: inget förlustavdrag
Att förlora tillgången till sin krypto är inte samma sak som att sälja den med förlust. Har du tappat bort den privata nyckeln (private key) till en plånbok, eller förlorat tillgångarna i en hackerattack mot en handelsplats, har du inte rätt till förlustavdrag, enligt Skatteverket. Det gör förvaringen till en skattefråga också: en återställningsfras (seed phrase) som tappas bort kostar hela innehavet utan att något kan dras av. Hur du förvarar krypto säkert går vi igenom i vår jämförelse av kryptoplånböcker (crypto wallets).
Konkurser och avvecklingar är en annan sak. Där har Skatteverket i flera fall gjort särskilda bedömningar, bland annat för FTX och Celsius, som finns under vanliga frågor på sidan om kryptovalutor. Har du haft tillgångar hos en plattform som gått omkull är det de bedömningarna du ska utgå från.
Certifikat och ETP: vanlig depå eller ISK
Ett kryptocertifikat är ett värdepapper, inte en kryptotillgång, och deklareras därför på ett annat sätt. På ett investeringssparkonto deklarerar du inga vinster eller förluster alls. Du betalar i stället 30 procent skatt på en schablonintäkt som räknas fram ur kontots värde och insättningar, och förluster är inte avdragsgilla, enligt Skatteverkets sida om investeringssparkonto.
Äger du certifikatet på en vanlig depå redovisar du försäljningen på bilaga K4. Skatteverkets lathund till bilaga K4 kallar certifikat en benämning på flera olika typer av värdepapper och skriver att prospektet styr hur de beskattas. En marknadsnoterad obligation redovisas i avsnitt C, medan bitcoin du äger direkt hör hemma i avsnitt D. Läs prospektet för just din produkt, och vänd dig till Skatteverket om du är osäker.
Krypto du äger direkt
Bitcoin, ether, stablecoins och andra kryptotillgångar på en börs eller i en egen plånbok.
- Var redovisas det?
- Bilaga K4, avsnitt D
- Beskattning
- Vinst beskattas med 30 procent vid varje avyttring
- Förlustavdrag
- Ja, till 70 procent
Källa: Skatteverket: Kryptovalutor
Certifikat på vanlig depå
Ett börshandlat värdepapper som följer priset, till exempel en ETP.
- Var redovisas det?
- Bilaga K4, avsnittet beror på prospektet. En marknadsnoterad obligation hör till avsnitt C
- Beskattning
- Vinst beskattas när du säljer värdepapperet
- Förlustavdrag
- Ja, reglerna beror på hur produkten klassas
Källor: Skatteverkets lathund till bilaga K4, rättslig vägledning om svenska fordringsrätter
Jämför kryptocertifikatCertifikat på ISK
Samma värdepapper, men på ett investeringssparkonto.
- Var redovisas det?
- Ingenstans, vinster och förluster deklareras inte
- Beskattning
- Schablonskatt på kontots värde och insättningar
- Förlustavdrag
- Nej
Hur produkterna skiljer sig åt i kostnad, struktur och tillgänglighet går vi igenom i vår jämförelse av kryptocertifikat.
DAC8: börserna rapporterar dina affärer
Bakgrunden är ett EU-direktiv om administrativt samarbete i skattefrågor, DAC 8, och OECD:s ramverk för rapportering av kryptotillgångar, CARF. Den som använder en kryptotjänst behöver lämna uppgifter om sig själv till leverantören, bland annat om var man har sin skatterättsliga hemvist. För kundrelationer som startat före den 1 januari 2026 ska leverantören ha fått den uppgiften senast den 1 januari 2027, enligt Skatteverkets rättsliga vägledning. Räkna därför med en fråga från din börs om du inte redan fått en. Reglerna och tidslinjen går vi igenom i artikeln om DAC8 och vad Skatteverket får veta.
Uppgifterna delas också mellan länder. Skatteverket får uppgifter från andra länders skattemyndigheter om transaktioner i de länderna, och skickar på motsvarande sätt vidare uppgifter om användare med hemvist utomlands, enligt samma sida. Skatteverket skriver att underlaget ska användas för att rikta vägledning till dem som ska deklarera kryptotransaktioner. Att deklarera korrekt från början är enklare än att förklara skillnader i efterhand.
Så deklarerar du steg för steg
Samla hela historiken
Exportera transaktionshistoriken från varje börs du använt och ta fram historiken för varje egen plånbok. Ta med år du inte sålt något: snittet räknas från första köpet.
Räkna omkostnadsbelopp per slag
Använd genomsnittsmetoden, en kryptovaluta i taget. Med få affärer räcker Skatteverkets beräkningshjälp, med många ett skatteverktyg.
Dela upp vinster och förluster
Summera försäljningspris och omkostnadsbelopp för vinstaffärerna för sig och för förlustaffärerna för sig.
Fyll i bilaga K4 avsnitt D
I e-tjänsten Inkomstdeklaration 1 lägger du till K4 och fyller i beteckning, antal, försäljningspris och omkostnadsbelopp. Vinsten eller förlusten räknas ut åt dig.
Redovisa löpande inkomster
Stakingbelöningar och ränta på utlånat krypto är inkomst av kapital och hör hemma under ränteinkomster i deklarationen, inte på K4.
Skicka in och spara underlaget
Skriv under i e-tjänsten och spara filerna och beräkningarna. Du ska kunna visa dem om Skatteverket frågar.
Källa: Skatteverket: Kryptovalutor
Underlaget du ska spara
Du skickar inte med något underlag i deklarationen, men du ska kunna visa omkostnadsbelopp och försäljningspris om Skatteverket frågar. Spara därför löpande, enligt Skatteverkets lista:
- kontoutdrag som visar vad du betalat eller fört över i kronor för dina köp
- transaktionshistoriken från varje handelsplats du använt, med insättningar, uttag, byten, köp och försäljningar
- transaktionshistoriken för varje egen plånbok, med de adresser du använt
- något som visar att kontot eller plånboken är din, till exempel en skärmbild
- användarvillkoren för tjänsterna du använt, eftersom de kan avgöra hur till exempel en insättning beskattas.
Ladda ned historiken löpande under året, medan du fortfarande har tillgång till kontot, i stället för att försöka rekonstruera allt när deklarationen ska lämnas.
E-tjänsten och datumen
I e-tjänsten Inkomstdeklaration 1 lägger du till bilagan K4 för övriga värdepapper och andra tillgångar, där kryptovalutor ingår, och fyller i beteckning, antal, försäljningspris och omkostnadsbelopp. Beloppen summeras och förs över till deklarationen automatiskt. Rutan för antal tar högst åtta decimaler, så ett antal med fler decimaler avrundas, enligt Skatteverket. Deklarerar du på papper ska du använda K4-blanketten för rätt inkomstår. Med få affärer kan du räkna fram snittet med Skatteverkets beräkningshjälp för omkostnadsbelopp eller hjälpblanketten SKV 2198.
I år, för deklarationen 2026, var sista dagen att deklarera 4 maj, och 1 juni för den som hade anstånd, enligt Skatteverkets datum för deklarationen 2026. Datumen för deklarationen 2027, som gäller inkomståret 2026, publicerar Skatteverket inför deklarationsperioden. Kontrollera dem där i stället för att utgå från årets datum.
Rätta i efterhand
Har du glömt något eller räknat fel kan du ändra årets deklaration själv fram till att Skatteverket beslutat om din slutliga skatt, genom att lämna en ny deklaration i e-tjänsten. Det är den senast inlämnade som gäller. Efter beslutet begär du i stället omprövning, och det kan du göra upp till sex år bakåt i tiden, enligt Skatteverket.
Rättar du en felaktig uppgift på eget initiativ kan du inte få betala skattetillägg, enligt Skatteverket. Det gäller bara så länge Skatteverket inte redan uppmärksammat dig på felet, till exempel genom att ställa en fråga om det. Har du missat byten eller betalningar med krypto tidigare år är det alltså bättre att rätta nu än att vänta.
Skatteverktyg: när affärerna blir många
Med några få köp och en försäljning räcker papper och penna. Med hundratals byten på flera börser och i flera plånböcker blir genomsnittsmetoden i praktiken ett jobb för ett program. Ett skatteverktyg läser in historiken från börser och plånböcker, räknar fram snittet per kryptovaluta och tar fram underlaget till bilaga K4.
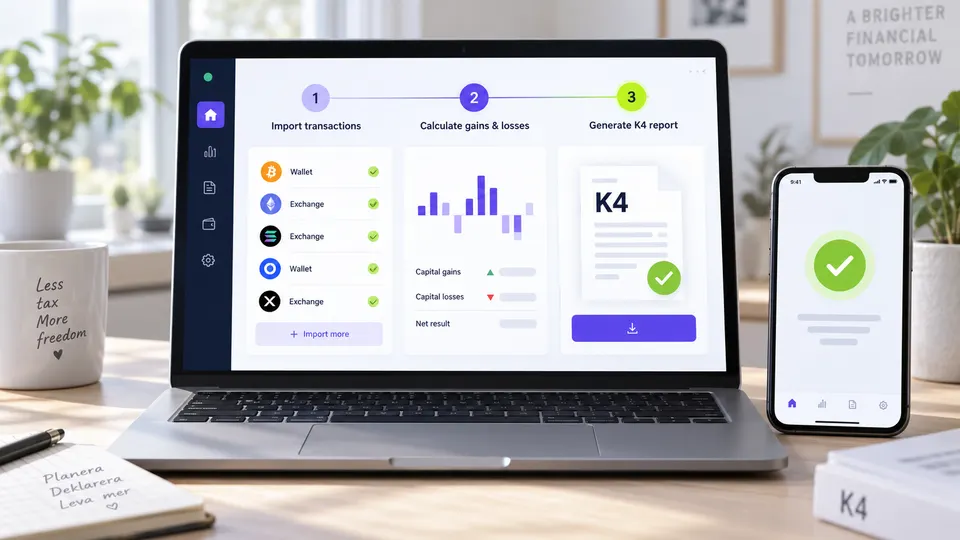
I vår jämförelse av skatteverktyg har Divly högst betyg, 9,0, med ifylld bilaga K4, SRU-fil och genomsnittsmetoden. Koinly får 8,4 och har också underlag för bilaga K4 och genomsnittsmetoden, men rapporterna är på engelska. Längre ned kommer Blockpit med 6,0, CoinLedger med 5,6 och CoinTracking med 5,4: inget av dem ger ett färdigt K4-underlag, och CoinLedger räknar med FIFO om inget annat anges. Betygen och motiveringarna är CryptoFebers redaktionella bedömning. De två starkaste jämför vi sida vid sida i Divly vs Koinly.
Ett verktyg räknar bara på det du ger det. Kontrollera att varje börs och plånbok är inläst, att överföringar mellan dina egna konton inte tolkats som försäljningar och att metoden är genomsnittsmetoden innan du för över siffrorna till deklarationen. Ansvaret för uppgifterna är ditt, inte verktygets.
När du är osäker
Den här guiden beskriver reglerna som Skatteverket formulerat dem, men den kan inte bedöma ditt enskilda fall. Det gäller särskilt nyare upplägg, som staking via tredje part, lån mot kryptosäkerhet och tokens från decentraliserade tjänster, där villkoren avgör. Läs Skatteverkets sida om kryptovalutor och den rättsliga vägledningen, och kontakta Skatteverket om du fortfarande är osäker. Är du osäker på en uppgift i deklarationen kan du också förklara hur du resonerat under övriga upplysningar.